Определение рыночной стоимости объекта оценки
где:
PV
- текущая стоимость объекта;
I
- чистый операционный доход от эксплуатации объекта;
R
- коэффициент капитализации;
Коэффициент капитализации может рассчитываться по аналогичным проектам исходя из рыночных данных, при этом он является по своей сути мультипликатором, определяющим отношение чистого операционного дохода от эксплуатации объекта к его рыночной стоимости, либо методом наращивания на основании безрисковой ставки и премии за риск в инвестирование аналогичных объектов.
Для расчета коэффициента капитализации была подобрана информация о предложении аренды и продажи аналогичных объектов недвижимости, наиболее подходящие по своему назначению, местоположению и состоянию к объектам оценки. (Расчеты приведены в Приложении 1)
Стоимость, полученная методом прямой капитализации составляет:
785 836 руб.
Метод дисконтирования денежных потоков
- способ оценки имущества при произвольно изменяющихся и неравномерно поступающих денежных потоках с учетом различной степени риска, связанного с использованием имущества. В качестве базы для расчета прогнозируемого дохода принимается рентный доход, получаемый не от прямых финансовых операций, проводимых владельцами имущественного комплекса и зависящих не от класса объекта, но от квалификации руководства организации - владельца, а от гипотетической сдачи в аренду данного объекта по реальной рыночной ставке, являющейся наиболее точным отражением влияния рыночных факторов на стоимость данного объекта.
Основная расчетная формула метода имеет следующий вид:
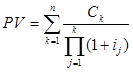
где:
- PV
- текущая стоимость объекта;
- С
k
- денежный поток периода k (поток последнего периода включает реверсию);
- ij
- норма дисконтирования денежного потока периода j.
Ставка дисконта - это ожидаемая ставка дохода на вложенный капитал в сопоставимые по уровню риска объекты инвестирования на дату оценки. В теории инвестиционного анализа предполагается, что ставка дисконтирования включает в себя минимально гарантированный уровень доходности (не зависящий от вида инвестиционных вложений), темпы инфляции и коэффициент, учитывающий степень риска и другие специфические особенности конкретного инвестирования (риск данного вида инвестирования, риск неадекватного управления инвестициями, риск неликвидности данного инвестирования).
В настоящем отчете ставки дисконтирования принята ставке внутренней доходности от вложения средств в коммерческую недвижимость офисного назначения.
Для определения ставки доходности, Оценщиком были проанализированы величины стоимости продажи и аренды 1 кв.м. недвижимости офисного назначения, расположенной в Самарском районе за период с 2003 года по 2007 год. По ретроспективным данным был построен прогноз измененеия стоимости аренды и продажи 1 кв.м. недвижимости офисного назначения в прогнозируемых периодах. Затем с использованием функции Excel(MS) ВСД (внутренняя ставка доходности) была получена ставка дисконтирования.
. Динамика изменения величины стоимости 1 кв.м. (продажа и аренда) по ретроспективным данным:
Таблица 15
|
2003 год |
2004 год |
2005 год |
2006 год |
2007 год | |
|
АРЕНДА | |||||
|
Стоимость 1 кв.м. |
146 |
147,5 |
161 |
170,5 |
170,5 |
|
ПРОДАЖА | |||||
|
Стоимость 1 кв.м. |
7 806 |
8 966 |
14 976,5 |
22 666 |
25 273,5 |
Еще статьи по экономике
Оценка эффективности деятельности судостроительного завода в соответствии с имеющимися исходными данными
Исходные данные
На начало расчетного года в постройке находится судно проекта 0893. Порядковый номер судна в серии - 3. Процент его технической готовности - 50%.
Дополнительный проект: 1412
Таблица ...
Статистическое изучение инвестиционной деятельности промышленных предприятий по материалам хозяйственной деятельности ЗАО Сагава
Инвестиции - денежные средства, ценные бумаги, иное
имущество, в том числе имущественные права, иные права, имеющие денежную
оценку, вкладываемые в объекты предпринимательской и (или) ин ...
Разница между микро- и макроэкономикой
Микроэкономика и макроэкономика представляют собой ветви общей
экономической теории. Следовательно, разрыва между ними быть не должно. Теории,
нуждающиеся в изменении при переходе от одн ...